Leer resumen de la nota | Lo más importante
Los aguinaldos no son obligatorios por ley en el sector privado, pero sí exigibles si están en un contrato o convenio, o si los pagaste de forma constante y prolongada.
Si están pactados en un convenio colectivo, la Dirección del Trabajo los considera remuneración imponible, según el Ordinario N°462 de 2022. Casi todo lo que vas a leer en internet dice lo contrario.
Y además tributan: al sumarse a la renta del mes, pueden empujar al trabajador al tramo siguiente del impuesto único, y el descuento sube más de lo que espera. Los montos del sector público 2026 están al final.
Paulina lleva once años en remuneraciones y sabe de memoria la respuesta que le piden cada agosto: no, los aguinaldos no son obligatorios por ley en el sector privado. Lo que le cuesta explicar es la otra mitad.
Trabaja en una cadena de retail con 840 personas en seis regiones y tres instrumentos colectivos que no dicen lo mismo sobre el mismo beneficio. Y según un dictamen de la Dirección del Trabajo, el aguinaldo escrito en un convenio no solo es obligatorio: además es remuneración imponible.
¿Es obligación el aguinaldo? Las dos vías que lo vuelven exigible
La respuesta corta a si es obligación el aguinaldo es que no: ninguna norma del Código del Trabajo obliga a una empresa privada a pagarlo. La larga es que esa regla tiene dos excepciones, y una no está escrita en ninguna parte.
La primera es la vía documentada: el aguinaldo pactado en un contrato individual, en un convenio colectivo o en el reglamento interno. Si está ahí, se paga como el instrumento señale y modificarlo unilateralmente no es opción.
La segunda es la cláusula tácita. Si entregas el mismo beneficio de forma constante y prolongada, esa práctica se entiende incorporada al contrato aunque nadie la firmara, y suspenderla pasa a ser una modificación unilateral.
¿Los aguinaldos son imponibles? Depende de si el trabajador puede exigirlo
Primero hay que separar dos cosas que se confunden. Que un pago sea imponible significa que se le descuentan cotizaciones de AFP, salud y seguro de cesantía. Que sea tributable significa que entra en la renta del mes para calcular el impuesto. El aguinaldo no se comporta igual en las dos.
En casi todas partes vas a leer que el aguinaldo no es imponible. Para una empresa grande eso es incorrecto.
La regla está en el artículo 41 del Código del Trabajo: remuneración es todo lo que el trabajador debe recibir del empleador por causa de su contrato, salvo una lista de excepciones. Estas son las únicas que la ley deja fuera:
- Movilización.
- Colación.
- Pérdida de caja.
- Desgaste de herramientas.
- Viáticos.
- Prestaciones familiares otorgadas conforme a la ley.
- Las indemnizaciones por término de contrato.
- Las devoluciones de gastos por causa del trabajo.
El aguinaldo no aparece ahí, y esa lista no admite agregados. Entonces, un aguinaldo que el trabajador puede exigir es remuneración, y como tal paga cotizaciones.
Eso es lo que resolvió el Ordinario N°462 de la Dirección del Trabajo, de marzo de 2022, ante una consulta por aguinaldos pactados en un contrato colectivo: constituyen remuneración y son imponibles para efectos previsionales.
La palabra que decide es exigir. Si el pago es aislado y el trabajador no está en posición de reclamarlo, hay espacio para discutir. Si está en un convenio o ya es cláusula tácita, no.
Un detalle que lo confirma: en el sector público la ley tuvo que decir expresamente que el aguinaldo no paga cotizaciones ni impuestos, en el artículo 10 de la Ley 21.724 y de nuevo en la Ley 21.806. Si eso fuera lo normal, no habría necesidad de escribirlo.
Crea funciones para calcular remuneraciones con Smart Rex+
Conoce nuestro Agente de Inteligencia Artificial y simplifica la creación de fórmulas.
Tributa aunque no cotice: el efecto en el impuesto único
El mismo Ordinario N°462 aclara que los impuestos no son competencia de la Dirección del Trabajo, sino del SII: imponibilidad y tributación son preguntas separadas. Para septiembre de 2026, la UTM es de $71.721 y, según los tramos de la Circular N°32 del SII, el tramo exento cubre hasta 13,5 UTM, esto es $968.233,50.
Mira a un supervisor con base tributable de $2.100.000 que recibe un aguinaldo de $200.000.
| Sin aguinaldo | Con aguinaldo de $200.000 | |
| Base tributable del mes | $2.100.000 | $2.300.000 |
| Tramo aplicable | 2° tramo | 3° tramo |
| Factor | 0,04 | 0,08 |
| Cantidad a rebajar | $38.729,34 | $124.794,54 |
| Impuesto único del mes | $45.270,66 | $59.205,46 |
La retención adicional es de $13.934,80, un 6,97% del aguinaldo y no el 4% del tramo en que venía, porque el pago lo empujó al tramo siguiente. Por eso los reclamos se concentran en septiembre y diciembre: no es un error de cálculo, es un salto de tramo.
Aguinaldo Fiestas Patrias y aguinaldo de Navidad: los montos que fija la ley
En el sector público, los aguinaldos los concede la ley: el aguinaldo de Fiestas Patrias se paga en septiembre y el aguinaldo de Navidad en diciembre. Los montos 2026 están en la Ley 21.724 con las cifras que le fijó la Ley 21.806, y te sirven de referencia de mercado.
| Beneficio | Monto 2026 | Condición |
Aguinaldo Fiestas Patrias trabajadores activos | $91.682 | Remuneración líquida de agosto igual o inferior a $1.060.493. Se paga en septiembre. |
Aguinaldo Fiestas Patrias trabajadores activos | $63.645 | Remuneración líquida de agosto superior a $1.060.493. |
Aguinaldo de Navidad trabajadores activos | $71.206 | Remuneración líquida de noviembre igual o inferior a $1.060.493. Se paga en diciembre. |
Aguinaldo de Navidad trabajadores activos | $37.666 | Remuneración líquida de noviembre superior a $1.060.493. |
Aguinaldo Fiestas Patrias pensionados | $25.280 | Más $12.969 por cada carga familiar acreditada al 31 de agosto de 2026. |
Aguinaldo de Navidad pensionados | $29.055 | Más $16.415 por cada carga familiar acreditada al 30 de noviembre de 2026. |
Los aguinaldos en una nómina de 800 personas y tres convenios
Volvamos al caso de Paulina. Con varios instrumentos colectivos conviviendo en la misma nómina, el cálculo se traba en cuatro puntos:
- Un parámetro por instrumento, no por empresa. Se configura por instrumento, no una vez para toda la nómina.
- Proporcionalidad y fechas de corte. Exigen vigencia a una fecha, y con dotación que entra y sale queda un grupo a mitad de camino. Dejarlo por escrito ahorra la revisión caso a caso.
- Tramos por antigüedad con tope. Un monto por rango de años, con un máximo. Es lo que más se equivoca a mano.
- Imponibilidad diferenciada. El pactado en convenio es haber imponible; uno unilateral puede no serlo. Son dos tipos de haber para un beneficio que parecía uno.
Y cuando la regla del convenio es compleja, la fórmula ya no se escribe a mano: un agente de inteligencia artificial la construye en lenguaje natural, con sus tramos y topes.
Un paréntesis: la fórmula la puede escribir la IA
Supón que el convenio paga $20.000 por año de antigüedad con un tope de $200.000. Se lo describes así, en palabras normales, al agente de IA de Rex y te devuelve la fórmula lista para el motor de cálculo:
- min(int(P$antiCont / 12) * 20000, 200000)
Ahí está la variable de antigüedad contractual, el cálculo por tramos de doce meses y el tope, todo adentro. Y explica qué hace cada término, que es justo lo que necesitas cuando auditoría pregunta de dónde salió el monto.
Lo que se juega en la letra chica
Los aguinaldos cambian de naturaleza sin que nadie firme nada. Parten como un gesto de septiembre, se repiten un par de años, entran a un convenio y terminan siendo obligación remuneracional.
De qué lado de la línea estás no lo define la intención del pago, sino el instrumento donde quedó escrito y los años que lo llevas pagando.
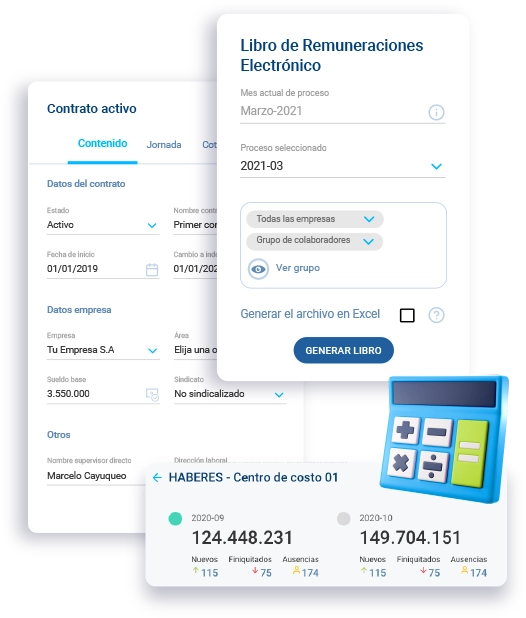
Rex permite configurar los aguinaldos por instrumento colectivo, con tramos por antigüedad, topes y proporcionalidad por días trabajados, y tratarlos como imponibles o no según su origen.
Si quieres ver cómo funciona con tus propios convenios, conoce el software de remuneraciones de Rex o coordina una demostración con nuestro equipo.
El trabajador puede reclamar en la Inspección del Trabajo, que citará a un comparendo de conciliación. Sin acuerdo, la vía para cobrar es el juzgado laboral.
Depende del instrumento. Si el convenio no distingue por tipo de contrato, no hay base para excluir a quienes tienen plazo fijo o contrato por obra. Si exige vigencia a una fecha, ese requisito define quién queda dentro.
La pregunta es si el derecho se devengó. Si cumplió la vigencia a la fecha de corte y el pago quedó pendiente, es un haber adeudado que va en el finiquito. Si renunció antes, el derecho no nació, salvo proporcional pactado.
Montos en dinero, gift cards, cajas de mercadería, vales de consumo y otros beneficios asociados a festividades.
Depende de la política interna de cada empresa. Puede ser un monto fijo, proporcional a antigüedad o segmentado por tipo de contrato. Los sistemas de remuneraciones ayudan a automatizar el cálculo.
Sí. El agente de inteligencia artificial genera fórmulas automáticas a partir de instrucciones simples en lenguaje natural.
Mayor precisión, trazabilidad, reducción del tiempo operativo y capacidad de aplicar reglas de forma masiva sin errores manuales.